

Investície v Q3 2026 priniesli rozdielne výsledky. Finančné trhy zaznamenali miernejší vývoj po výraznom oživení v predchádzajúcom kvartáli. Akciové trhy podporovali priaznivé hospodárske výsledky spoločností, odolnosť americkej ekonomiky a pokračujúce investície do umelej inteligencie. Proti týmto faktorom však pôsobili rastúce ceny energií, pretrvávajúce inflačné tlaky a zvyšovanie úrokových sadzieb. Rozdiely medzi jednotlivými regiónmi a triedami aktív sa preto zvýraznili.
Vývoj akcií, dlhopisov a zlata v Q3 2026
Akciové trhy ukončili kvartál so zmiešanými výsledkami. Americký index S&P 500 dosiahol výnos 2,25 %, zatiaľ čo akcie rozvíjajúcich sa trhov zaznamenali mierny pokles o 0,29 %. Nedarilo sa ani akciám menších spoločností, ktoré stratili 3,73 %. Vývoj tak ukázal, že mierny rast hlavných indexov neznamenal plošné zhodnocovanie celého akciového trhu.
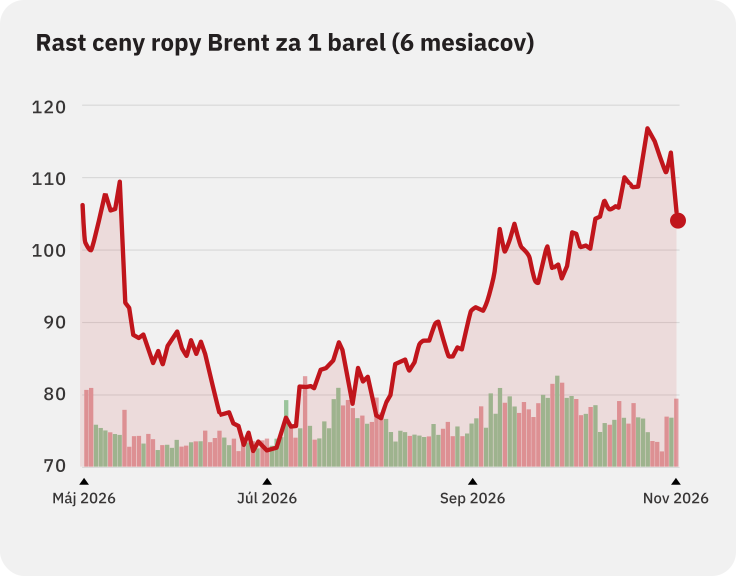
Významným faktorom zostával konflikt na Blízkom východe. Obnovené obavy o dodávky energií viedli k rastu cien ropy a zemného plynu, pričom ropa Brent sa v septembri opäť obchodovala nad úrovňou 100 USD za barel. Drahšie energie zvýšili inflačné riziká a oslabili očakávania priaznivejšieho vývoja úrokových sadzieb. Európske akcie zaostávali za globálnymi trhmi aj pre slabšiu dynamiku firemných ziskov a obavy z dosahu prísnejšej menovej politiky.
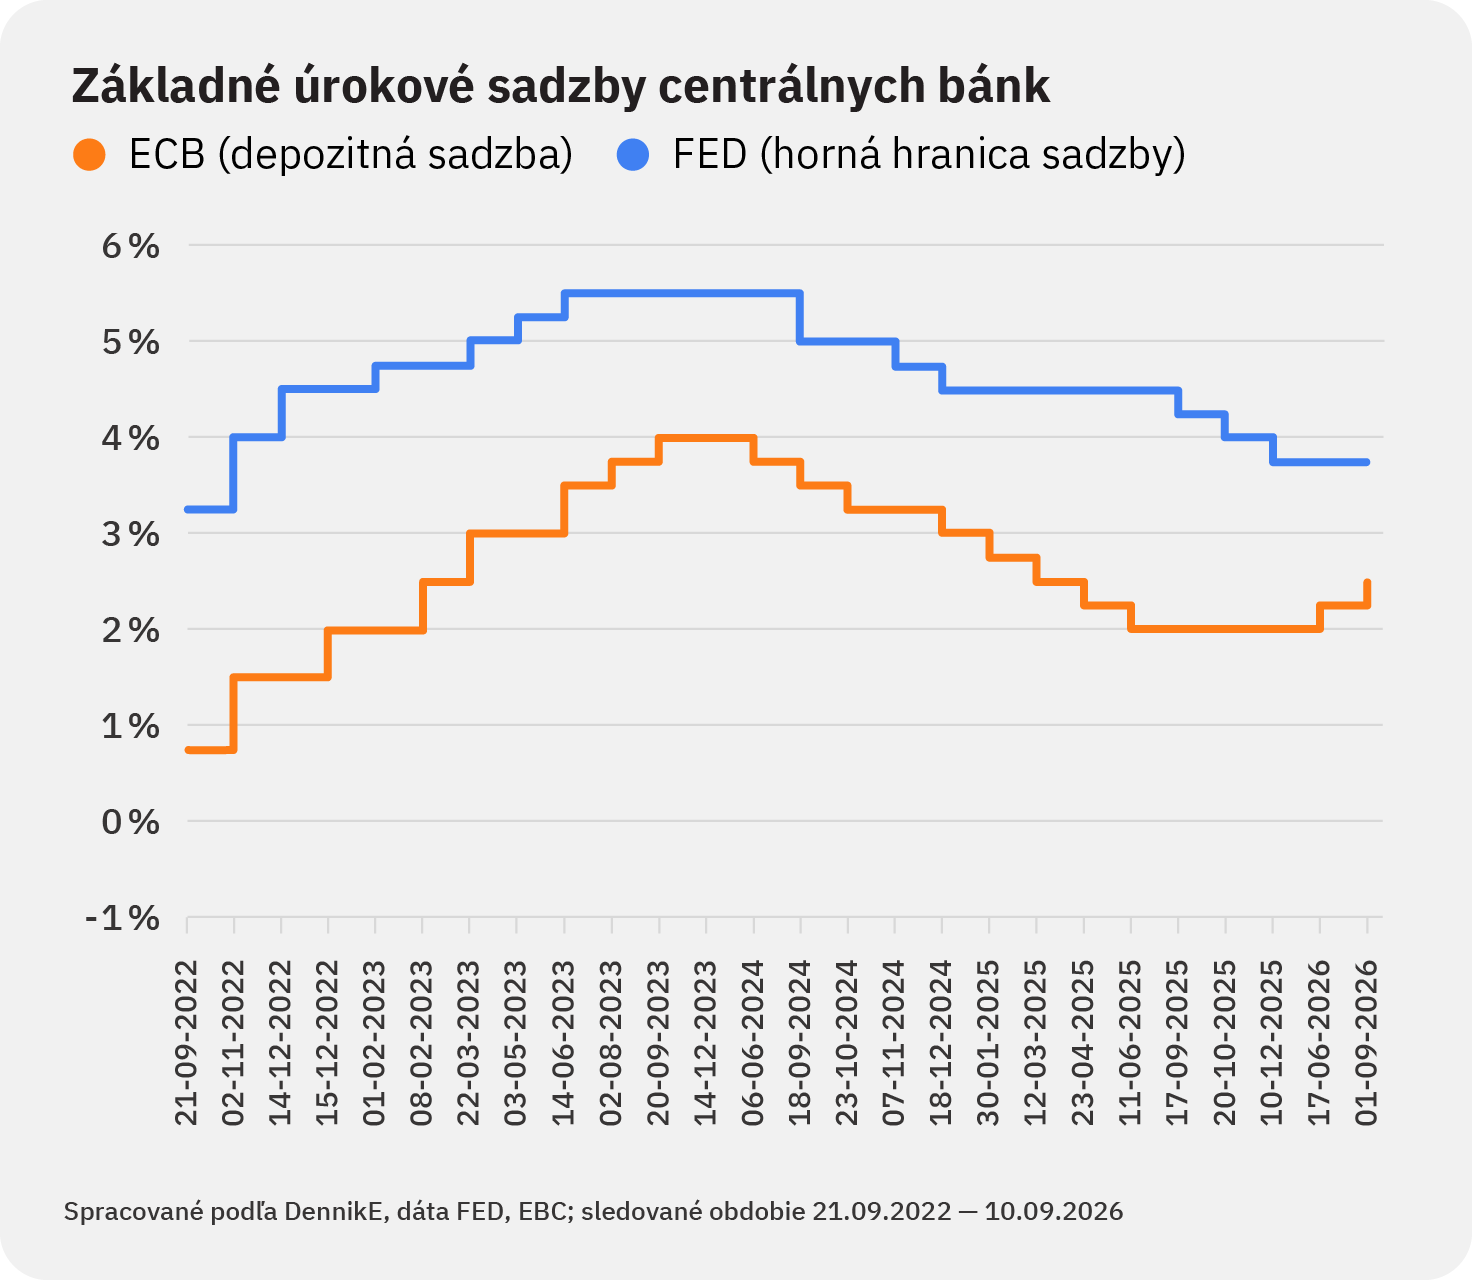
Americká centrálna banka (Fed) v septembri zvýšila základnú úrokovú sadzbu o 0,25 percentuálneho bodu do pásma 3,75 % až 4,00 %. Fed poukázal na pretrvávajúcu zvýšenú infláciu, odolný domáci dopyt a silnú investičnú aktivitu. Európska centrálna banka (ECB) pristúpila k rovnakému zvýšeniu a jej depozitná sadzba dosiahla 2,50 %. ECB zároveň upozornila, že energetický šok môže udržiavať infláciu nad cieľom dlhšie obdobie.
Na dlhopisových trhoch prevládal nepriaznivý vývoj. Rast trhových výnosov tlačil ceny existujúcich dlhopisov nadol, pričom citlivejšie reagovali najmä dlhopisy s dlhšou splatnosťou. Tlak zosilňovala aj vysoká ponuka nových emisií štátnych a podnikových dlhopisov. Úrokové príjmy tak v tomto období nedokázali vykompenzovať pokles trhových cien.
Cena zlata počas kvartálu výrazne kolísala. Po silnom augustovom raste prišla septembrová korekcia, ktorá odobrala podstatnú časť predchádzajúcich ziskov. Cenu zlata v závere kvartálu zaťažovali predovšetkým rastúce výnosy amerických štátnych dlhopisov a posilnenie dolára. Tento vývoj ukázal, že aj aktíva vyhľadávané v obdobiach neistoty môžu krátkodobo výrazne kolísať.
Ako sa darilo investičným stratégiám PROSIGHT?
Výkonnosť investičných stratégií PROSIGHT bola v treťom štvrťroku 2026 rozdielna. Najlepšie sa darilo najmä akciovým stratégiám, zatiaľ čo konzervatívnejšie a zmiešané stratégie zaznamenali mierny pokles. Všetky stratégie si však ku koncu septembra udržali kladnú výkonnosť od začiatku roka.
Najvyšší kvartálny výnos dosiahla stratégia NextGEN, ktorá si pripísala 5,20 %. Jej zhodnotenie od začiatku roka tak dosiahlo 16,34 %. US Agresívna stratégia vzrástla za kvartál o 1,94 % a za prvých deväť mesiacov si pripísala 19,23 %. Spomedzi uvedených stratégií tak dosiahla najvyšší výnos od začiatku roka.
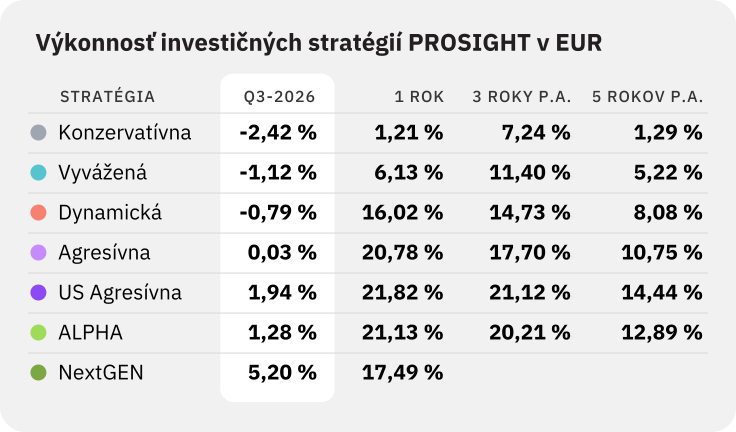
Agresívna stratégia ukončila kvartál prakticky bez zmeny, s výnosom 0,03 %. Jej zhodnotenie od začiatku roka predstavovalo 17,75 %. Dynamická stratégia klesla za kvartál o 0,79 %, no jej výkonnosť za prvých deväť mesiacov dosiahla 13,05 %. Mierne kvartálne oslabenie tak znížilo len časť zhodnotenia dosiahnutého v predchádzajúcom období.
Vyvážená stratégia zaznamenala za kvartál pokles o 1,12 % a Konzervatívna stratégia o 2,42 %. Od začiatku roka dosiahla Vyvážená stratégia výnos 4,29 % a Konzervatívna stratégia 0,03 %. Slabší výsledok konzervatívnejších stratégií je v súlade s nepriaznivým vývojom dlhopisových trhov počas posledných mesiacov.
Najdôležitejšie udalosti na trhoch v Q3 2026
Prečo FED a ECB zvýšili úrokové sadzby?
Americká centrálna banka (Fed) aj Európska centrálna banka (ECB) pristúpili v septembri k zvýšeniu úrokových sadzieb. Hlavným dôvodom boli pretrvávajúce inflačné tlaky na oboch stranách Atlantiku, ktoré zosilňoval rast cien energií. Fed zvýšil základnú sadzbu do pásma 3,75 % až 4,00 %, zatiaľ čo depozitná sadzba ECB dosiahla 2,50 %.
Vyššími sadzbami sa centrálne banky snažia tlmiť dopyt a obmedziť prenášanie vyšších energetických nákladov do cien ostatných tovarov a služieb. Cieľom je zabrániť dlhodobému zakotveniu zvýšenej inflácie a podporiť jej návrat k dvojpercentnému cieľu.
Čo stálo za rastom cien ropy a zemného plynu?
Tretí štvrťrok 2026 priniesol opätovný rast cien ropy a zemného plynu. Hlavným impulzom bolo pretrvávajúce napätie na Blízkom východe a obavy z narušenia dodávok cez Hormuzský prieliv, ktorý predstavuje kľúčovú trasu pre svetový obchod s energiami. Cena ropy Brent sa v septembri opäť dostala nad úroveň 100 USD za barel.
Drahšie energie zvyšovali náklady podnikov a výdavky domácností, čím zosilňovali inflačné tlaky. Tento vývoj komplikoval rozhodovanie centrálnych bánk a prispel k sprísňovaniu menovej politiky. Na finančných trhoch sa prejavil rastom dlhopisových výnosov a zvýšeným tlakom na odvetvia citlivé na ceny energií a náklady financovania.
Prečo rastú výnosy štátnych dlhopisov a klesajú ich ceny?
Rast rozpočtových deficitov, pretrvávajúce inflačné tlaky a zvýšený dopyt súkromných spoločností po kapitále na výstavbu veľkých dátových centier vytvárajú tlak na rast výnosov štátnych dlhopisov. Štáty potrebujú financovať svoje deficity vydávaním nových dlhopisov, pričom o peniaze investorov súťažia aj s podnikovými emisiami. Investori zároveň požadujú vyššie výnosy ako kompenzáciu za inflačné riziko a neistotu spojenú s budúcim vývojom úrokových sadzieb.
Pre štáty to znamená drahšie financovanie nových výdavkov aj refinancovanie splatného dlhu, čo postupne zvyšuje náklady na jeho obsluhu. Rast trhových výnosov zároveň znižuje ceny už vydaných dlhopisov, pričom výraznejšie zasahuje dlhopisy s dlhšou splatnosťou.
Foto zdroj: unsplash.com


Už počas štúdia na VŠ v odbore financie som sa rozhodol uplatňovať znalosti v praxi, a preto sa od roku 2009 venujem finančnému sprostredkovaniu. Túto prácu vnímam ako moje poslanie - pomáhať ľuďom správne sa rozhodovať pri výbere finančných produktov. Prioritou je pre mňa spokojný klient, ktorý má jasno vo svojich financiách, a to sa dá jedine vďaka kvalitnej odbornosti, pravdivosti a dlhodobej starostlivosti z mojej strany. Viac ako 400 mojich klientov je toho dôkazom. Pre klientov sa vždy snažím nájsť čo najvýhodnejšie riešenie ich potrieb a vďaka spoločnosti PROSIGHT Slovensko im viem poskytnúť finančné služby v osobných aj firemných financiách.
Napíšte mi správuMoja spolupráca, z pozície projektového a investičného riaditeľa, začala so spoločnosťou PROSIGHT Slovensko v roku 2019. Našim spoločným cieľom je neustále zvyšovať kvalitu poskytovaných služieb, budovať dlhodobé vzťahy s klientmi a pracovať na inovatívnych riešeniach, ktoré budú spoločnosť PROSIGHT Slovensko posúvať neustále dopredu.
Napíšte mi správuSúvisiace články
Ochorel som a nemôžem pracovať. Ako získať peniaze na život?
Splátka hypotéky, nájom, energie aj bežné nákupy pokračujú, aj keď vám zdravotný stav nedovolí chodiť do práce. Popri liečbe preto prichádza otázka: z čoho zaplatím svoje výdavky? Účty nemajú pauzu. Pomôcť môže podpora zo sociálneho poistenia aj správne nastavené životné poistenie. Pri dlhodobom obmedzení schopnosti pracovať sú dôležité dva zdroje peňazí: invalidný dôchodok zo Sociálnej …
Zistiť viac
PROSIGHT redakcia 29.10.2026
Ako si nastaviť životné poistenie a ochrániť rodinu
Životné poistenie pomáha chrániť príjem a úspory, keď do života zasiahne vážna choroba, invalidita alebo úraz. Pri úmrtí zase pomáha finančne zabezpečiť pozostalých. Najväčší zmysel má pri udalostiach, ktoré by váš rozpočet nezvládol z vlastných zdrojov. Ako zistiť, či ho potrebujete, a aké riziká by malo pokrývať? Ako zistiť, či potrebujete životné poistenie? Rozhoduje, ako …
Zistiť viac
Slavomír Molnár 29.10.2026
Firmy Elona Muska a cena veľkých sľubov
Elon Musk dokázal vybudovať firmy, ktoré zmenili automobilový aj vesmírny priemysel. Jeho meno však sprevádzajú aj nesplnené termíny, nákladné experimenty a vysoké očakávania. Čo ukazuje pohľad na Teslu, SpaceX či ďalšie projekty cez ich výsledky a aké poučenie si z toho môže odniesť investor? Tesla pomohla dostať elektromobily k širokému okruhu zákazníkov. SpaceX zaviedla opakované …
Zistiť viac
Marek Varga 28.10.2026